

На простом примере облигации разбираем купон, цену и доходность к погашению; сравниваем сроки денежных потоков и выхода с инвестициями в землю.
Инвестиции в землю · Статья 4 из 5 · 6 минут
У облигации есть график обязательств эмитента. У земли будущую цену и дату продажи определит сделка с покупателем. Посмотрим, как эти различия учитывать при планировании денег.
Опубликовано
Купон и доходность — разные числа
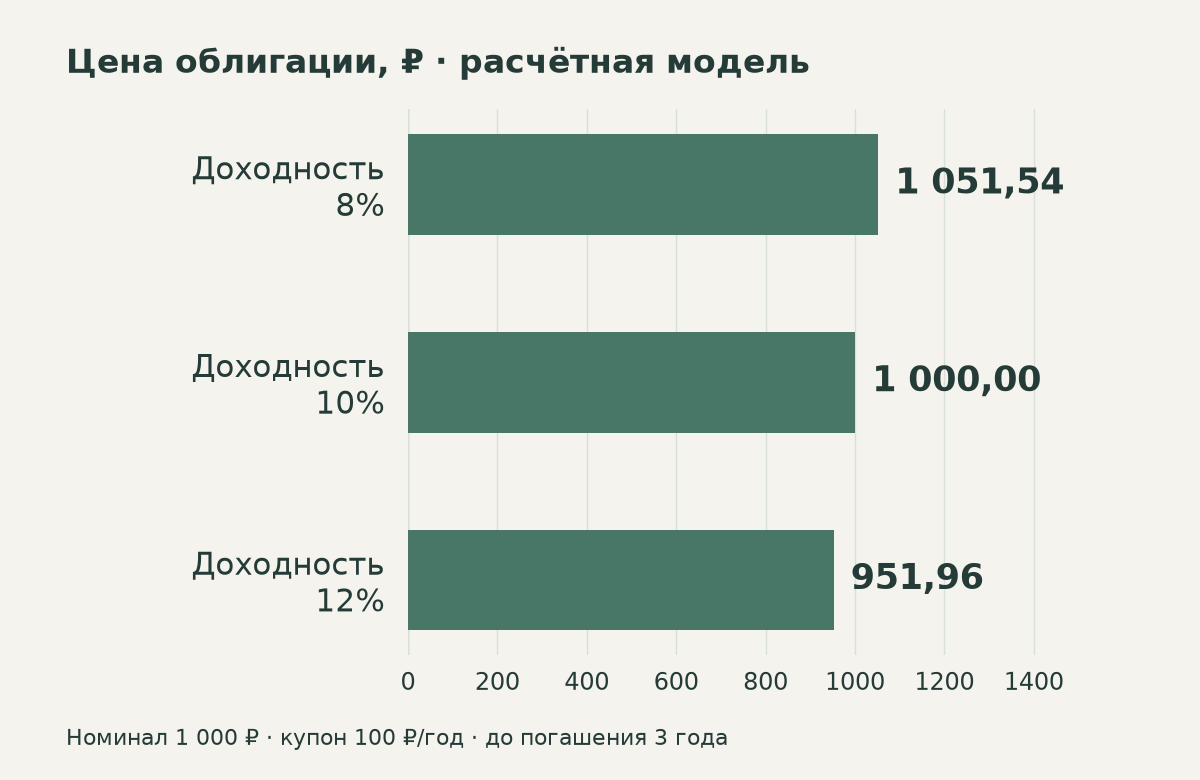
Возьмём учебную облигацию с номиналом 1 000 рублей, купоном 100 рублей раз в год и погашением через три года. При покупке за 1 000 рублей её расчётная доходность к погашению — 10% годовых при исполнении обязательств. Если купить ту же бумагу дороже или дешевле, купон останется прежним, а доходность изменится.
Цена складывается из стоимости будущих выплат с учётом требуемой доходности. Для нашего примера P = 100/(1+y) + 100/(1+y)² + 1 100/(1+y)³, где y — условная годовая доходность. Расчёт сделан непосредственно после купонной даты: накопленный купонный доход равен нулю. Комиссии и налоги в цене модели отсутствуют.
| Условная требуемая доходность | Расчётная цена | Купон / год |
|---|---|---|
| 8% | 1 051,54 ₽ | 100 ₽ |
| 10% | 1 000,00 ₽ | 100 ₽ |
| 12% | 951,96 ₽ | 100 ₽ |
Что произойдёт при досрочном выходе
Даже если эмитент продолжает платить купоны, рыночная цена может измениться. Таблица показывает влияние требуемой доходности при одинаковом оставшемся сроке. В реальной продаже дополнительно изменятся срок до погашения, накопленный купон, спред между покупкой и продажей и доступный объём заявок. Цена на экране не гарантирует продажу всего пакета по ней.
Купонные облигации предусматривают выплаты по условиям выпуска, но риск их задержки или дефолта сохраняется. У корпоративной бумаги нужно изучить эмитента и кредитный риск; у любой — сроки, условия досрочного погашения и ликвидность. Название «облигация» не делает разные выпуски взаимозаменяемыми.
Как устроен денежный поток земли
Если участок не сдаётся в аренду, рост оценочной стоимости не создаёт денег на текущие расходы. Например, покупка за 3 млн и последующая продажа за 4,5 млн дают рост цены на 50%. Если между сделками прошло пять лет, среднегодовой темп роста цены составляет (4,5/3)^(1/5) − 1 ≈ 8,45%. Доходность инвестора будет иной после содержания, оформления, налогов и расходов продажи.
Этот показатель нельзя напрямую сравнивать с купоном 10%. Для земли нужно построить полный денежный поток, а для облигации — учесть цену приобретения, даты купонов и выхода. Доходность к погашению является расчётной метрикой выплат. Если купоны остаются без процентов, накопленная к концу сумма будет другой, чем при их реинвестировании под ту же ставку.
Как согласовать инструмент со сроком задачи
Если через два года потребуется определённая сумма, для облигаций имеет смысл изучить сроки погашения и условия выплат; для земли — реалистичный период продажи и запас времени. Продажа части пакета доступна у многих биржевых выпусков в пределах торгового лота. Продать часть одного участка обычно сложнее: нельзя заранее считать раздел и отдельную продажу гарантированными.
Практический план начинается с календаря: сколько денег нужно через полгода, два года и пять лет. Затем проверяют, какие поступления предусмотрены договором, какие зависят от рынка и какой резерв закроет задержку. Сравнивать стоит подходящие по задаче варианты, а не максимальный рекламируемый процент.
Налогообложение купонов и продажи ценных бумаг отличается от налогообложения недвижимости. В реальном расчёте используйте собственный налоговый статус, условия счёта и применимые льготы; общий процент налога «для всех инвестиций» здесь не подходит.
Годовой купон удобно переводить в месячный эквивалент только для планирования бюджета. Например, тысяча облигаций из нашего примера имеет суммарный номинал 1 млн рублей и предусматривает купон 100 тыс. рублей в год. Это примерно 8,3 тыс. в пересчёте на месяц, но по условиям примера вся выплата приходит раз в год. Чтобы оплачивать ежемесячные расходы, потребуется распределять уже полученные деньги или использовать отдельный резерв до даты следующего купона.
Количество бумаг в портфеле следует отличать от количества независимых источников риска. Тысяча облигаций одного выпуска по-прежнему связана с исполнением обязательств одного эмитента. При сравнении с несколькими земельными участками важен похожий вопрос: насколько их результат зависит от одного района, одного проекта или одного типа покупателя. Разделение суммы на несколько позиций полезно анализировать вместе с тем, какие риски у этих позиций остаются общими.
Стоимость досрочного выхода можно оценивать отдельным сценарием. Для облигаций это сумма, которую удастся получить при продаже нужного количества бумаг с учётом доступных заявок и расходов. Для земли — вероятная цена сделки с учётом срока поиска покупателя и торга. Если деньги понадобятся к жёстко определённой дате, такой сценарий помогает увидеть разницу между оценкой актива в спокойной ситуации и суммой, которая может оказаться доступна вовремя.