

Учебный расчёт для капитала 5 млн рублей: денежные потоки земли, арендного дома и облигаций, расходы, прибыль и ограничения сравнения.
Инвестиции в землю · Статья 1 из 5 · 7 минут
Одинаковый стартовый капитал ещё не делает инвестиции одинаковыми. Сравним три способа разместить 5 млн рублей: сколько потребуется на входе, когда поступят деньги и что останется через три года.
Опубликовано
Сначала задаём одинаковые правила
Все суммы ниже — учебные допущения, а не предложения продавцов, средние цены по Алтаю или прогноз доходности. Мы используем собственные деньги, горизонт три года и рубли. Поступления храним без процентов и не реинвестируем. Налог на доход от продажи, аренды и купонов в таблицу не включён: итог показан после перечисленных расходов, но до налогов на доход.
Для недвижимости учитываем входные затраты, содержание и комиссию при продаже. Местные имущественные налоги включены в условные расходы на содержание. В модели облигаций принимаем нулевые комиссии, покупку по номиналу и исполнение всех обязательств эмитентом. В реальной таблице эти условия нужно заменить фактическими.
Как распределяются 5 млн рублей
Земля: 4,8 млн — покупка, 100 тыс. — проверка и оформление, 100 тыс. — денежный резерв. Содержание обходится в 30 тыс. в год и оплачивается из резерва. Через три года продаём участок за условные 6 млн; комиссия 3% составляет 180 тыс. Остаток резерва — 10 тыс. Итог: 5,82 млн от продажи плюс 10 тыс. наличными.
Дом с участком: 4,6 млн — покупка, 100 тыс. — входные расходы, 300 тыс. — подготовка к аренде. Плата 40 тыс. в месяц поступает 11 месяцев в году: выручка 440 тыс. Из неё уходит 140 тыс. на содержание, управление и оплаченный текущий ремонт. Денежный поток — 300 тыс. в год. Через три года продажа за 5,5 млн после комиссии 3% приносит 5,335 млн.
Облигации: 5 млн вложены по номиналу, условный годовой купон 10% даёт 500 тыс. в конце каждого года. В конце третьего года возвращается номинал. Это модель обычной облигации с постоянным купоном, а не описание конкретного выпуска.
| Показатель | Земля | Дом с участком | Облигации |
|---|---|---|---|
| На старте | 5 000 000 ₽ | 5 000 000 ₽ | 5 000 000 ₽ |
| Поступления в годы 1 и 2 | 0 ₽ | 300 000 ₽ / год | 500 000 ₽ / год |
| Поступления в году 3, включая выход | 5 830 000 ₽ | 5 635 000 ₽ | 5 500 000 ₽ |
| Сумма всех поступлений | 5 830 000 ₽ | 6 235 000 ₽ | 6 500 000 ₽ |
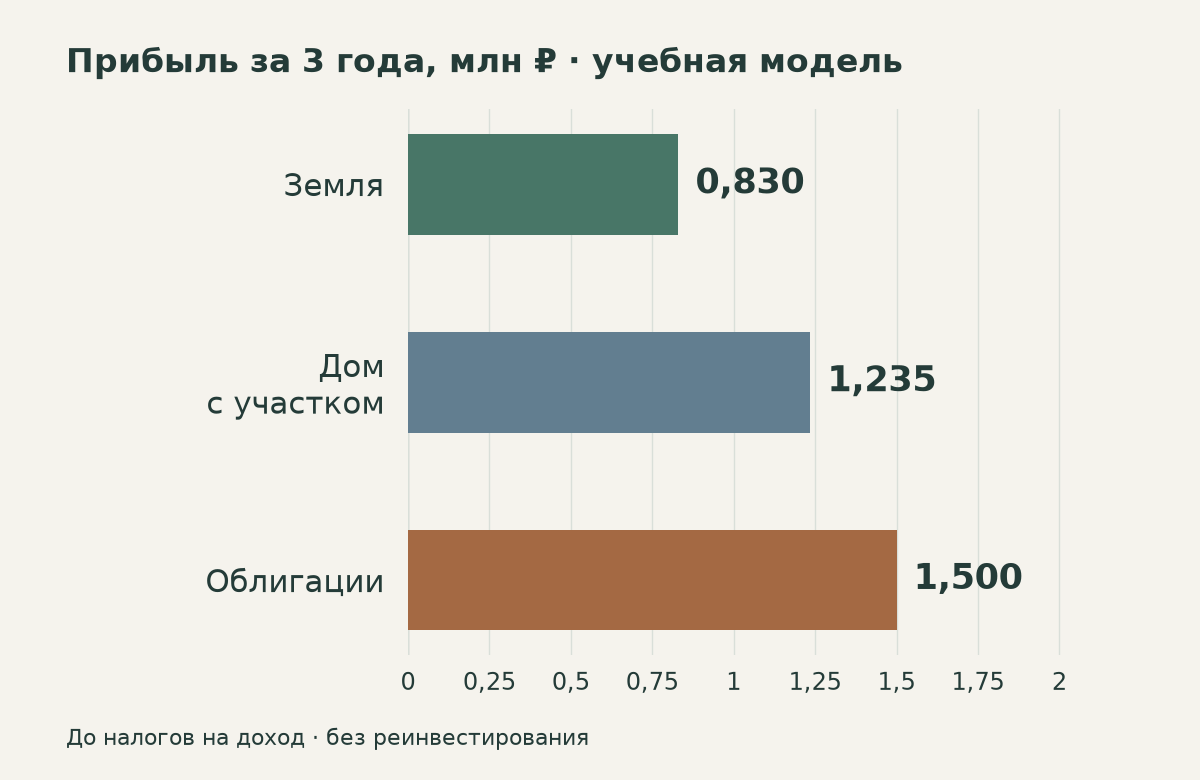
| Прибыль за три года до налогов на доход | 830 000 ₽ | 1 235 000 ₽ | 1 500 000 ₽ |
| Прибыль / стартовый капитал | 16,6% | 24,7% | 30,0% |
Почему это не рейтинг инструментов
Места в таблице определены нашими исходными числами. Если участок удастся продать за 6,8 млн, итог после комиссии и с остатком резерва составит 6,606 млн. Если цена продажи останется 4,8 млн — 4,666 млн, то есть убыток 334 тыс. Дом зависит от загрузки и ремонта, облигация — от условий выпуска и платёжеспособности эмитента. Из таблицы нельзя вывести универсального победителя.
16,6%, 24,7% и 30% — накопленная прибыль за три года. Деление на три не даёт сопоставимой эффективной годовой доходности. Для оценки с учётом дат используют денежные потоки и показатель IRR/XIRR. Для этого расчёта арендный поток условно относим на конец каждого года; точный XIRR по помесячным поступлениям будет отличаться. При наших годовых выплатах IRR приблизительно равен 5,25%, 8,06% и 10% соответственно; это расчётный показатель потоков, а не обещанная ставка.
Что перенести в собственный расчёт
Запишите отдельно бюджет покупки и резерв; поставьте реальные даты затрат; задайте три цены выхода и задержку продажи. Для дома добавьте оплату работы управляющего, даже если пока собираетесь всё делать сами. Для облигации проверьте цену покупки, купоны, срок, комиссии и возможность продажи нужного объёма. Сравнивайте варианты после индивидуального расчёта налогов: одинаковая прибыль до налога может дать разный остаток.
Заранее определите задачу денег. Регулярные расходы требуют поступлений или отдельного резерва. Покупка под будущий собственный дом имеет ещё и потребительскую ценность, которую эта инвестиционная таблица не измеряет.
Полезно сначала отделить инвестиционный капитал от денег, которые могут понадобиться в ближайшее время. Если из имеющихся 5 млн рублей 500 тыс. должны оставаться доступными для семейных расходов, сравнение следует строить уже для 4,5 млн. При этом расходы на проверку участка или подготовку дома не обязательно уменьшатся пропорционально бюджету. Поэтому простое масштабирование результата из таблицы может дать неточную картину.
У дома стоит отдельно проверить вариант без роста цены. Если в нашем примере продать его с участком через три года за те же 4,6 млн рублей, после комиссии останется 4,462 млн. Вместе с 900 тыс. арендного потока сумма поступлений составит 5,362 млн, а прибыль до налогов на доход — 362 тыс. рублей. Аренда смягчает влияние цены выхода, но первоначальные расходы на обстановку и оформление всё равно должны окупиться.
Ещё один полезный способ сравнения — поочерёдно менять только один параметр. Сначала оставить исходные цены, но увеличить срок продажи на год. Затем вернуть исходный срок и уменьшить цену выхода. После этого проверить дополнительные расходы. Так становится видно, какое допущение сильнее всего влияет на результат именно выбранного объекта, и какие сведения нужно уточнить до покупки.